Cần rõ bên hưởng lãi khi chuyển 5% nhà trên giấy vào tài khoản đảm bảo
 admin-bds
Trong bối cảnh Dự thảo Luật Kinh doanh bất động sản (sửa đổi) đang được Bộ Tư pháp thẩm định, đề xuất yêu cầu chuyển 5% giá trị cuối cùng của nhà ở hình thành trong tương lai vào tài khoản đảm bảo đã dấy lên nhiều ý kiến trái chiều.
Tài khoản đảm bảo và vai trò của bên hưởng lãi
Chuyên gia cho rằng cần quy định rõ về việc ai sẽ là bên hưởng lãi từ số tiền này khi chuyển vào tài khoản đảm bảo. Theo dự thảo, khoản 5% này sẽ được giải ngân cho chủ đầu tư sau khi người mua nhận giấy chứng nhận quyền sử dụng đất. Điều này đồng nghĩa với việc có thể phát sinh tranh chấp nếu không có sự rõ ràng về trách nhiệm và quyền lợi của các bên liên quan.
ĐANG HOT TRONG TUẦN
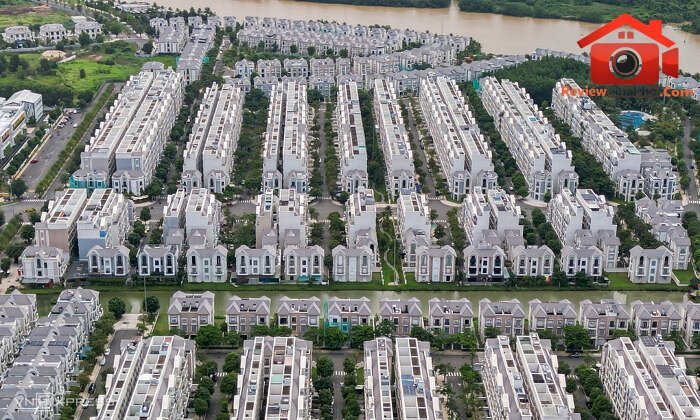
Bất động sản khu Đông TP HCM với các dự án chung cư, đất nền, nhà phố, tháng 8/2026. Ảnh: Quỳnh Trần
Phóng ngừa rủi ro cho người mua
Một trong những lo ngại từ người mua nhà như anh Mạnh Thắng và bà Thu Dung là việc chủ đầu tư có thể trì hoãn việc cấp sổ hồng, khiến khoản tiền 5% cuối cùng không thể sinh lời. Nếu chuyển khoản này vào tài khoản đảm bảo, người mua có thể mất đi quyền lợi trong thời gian chờ đợi, mà không có lợi tức từ khoản tiền này.
CÓ THỂ BẠN QUAN TÂM
So sánh với các thị trường quốc tế
Chuyên gia cũng đã chỉ ra rằng trong một số quốc gia như Singapore và Trung Quốc, họ có quy định chặt chẽ hơn trong việc quản lý dòng tiền từ người mua. Tiền được chuyển vào tài khoản dự án riêng và chỉ có thể sử dụng cho các chi phí liên quan đến xây dựng. Điều này giúp giảm thiểu rủi ro cho người tiêu dùng và tăng cường trách nhiệm của chủ đầu tư.
Kết luận, mặc dù quy định này có thể mang lại sự bảo vệ cho người mua nhà, tuy nhiên, việc xác định rõ ràng trách nhiệm và quyền lợi của các bên là rất cần thiết để tránh xảy ra tranh chấp và đảm bảo tính minh bạch trong giao dịch bất động sản.
REVIEWNHAPHO.COM chia sẻ góc nhìn thực tế về nhà phố, nhà đất sổ đỏ và bất động sản thổ cư, giúp người đọc có thêm dữ liệu trước khi mua, bán hoặc đầu tư.