Nghịch lý bất động sản nhà ở và áp lực trái phiếu đáo hạn
 admin-bds
Thị trường bất động sản nhà ở đang xuất hiện một nghịch lý đáng chú ý khi lợi nhuận doanh nghiệp tăng lên mức cao nhất trong nhiều năm, nhưng sức khỏe tài chính chưa thực sự cải thiện. Theo báo cáo Ngành Bất động sản Nhà ở – Triển vọng nửa cuối năm 2026 công bố ngày 6/10 của VIS Rating, áp lực lãi suất, khả năng tiếp cận vốn hạn chế và dòng tiền kinh doanh yếu có thể khiến hồ sơ tín nhiệm của ngành suy giảm trong những tháng cuối năm.
Sức mua giảm sâu, mặt bằng giá điều chỉnh
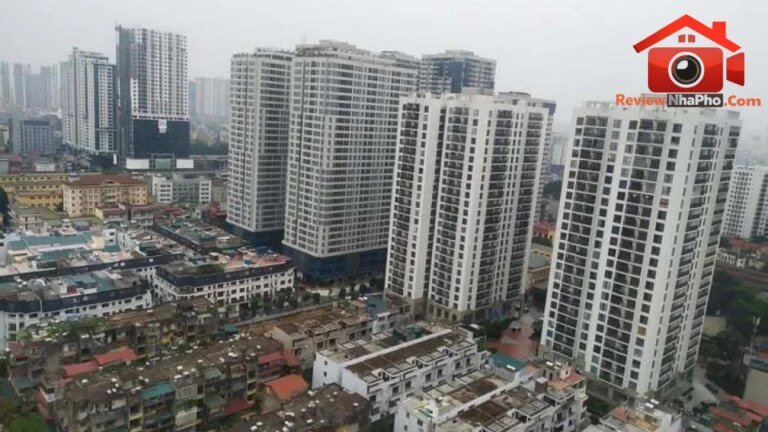
Một trong những điểm nghẽn lớn nhất của thị trường là sự suy yếu của nhu cầu mua nhà trong bối cảnh nguồn cung mới tăng mạnh. Hàng loạt đại dự án tại các khu vực vệ tinh của Hà Nội, Đà Nẵng và TP. HCM được triển khai đã đẩy nguồn cung căn hộ lên cao, nhưng sức mua không tăng tương ứng.
ĐANG HOT TRONG TUẦN
Trong 6 tháng đầu năm 2026, nguồn cung căn hộ mới tại Hà Nội và TP. HCM tăng 33% so với cùng kỳ năm trước. Tuy nhiên, tỷ lệ hấp thụ nguồn cung mở bán mới tại hai thị trường này giảm còn 73% trong quý II, thấp hơn đáng kể so với mức 95% của cả năm 2025. Ở thị trường thứ cấp, tình hình còn trầm lắng hơn khi số lượng giao dịch nhà ở trên cả nước giảm 36% so với cùng kỳ. VIS Rating cho biết lãi suất vay mua nhà bình quân trong năm 2026 tăng lên 14-16%, gây áp lực lên tâm lý người mua và khả năng tiếp cận nhà ở.
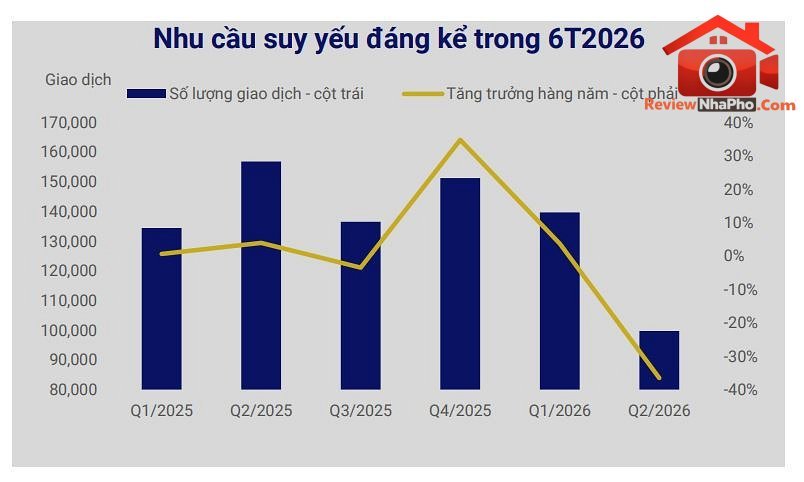
Sức cầu suy yếu cũng bắt đầu phản ánh vào giá bán. Trong quý II/2026, giá nhà trên thị trường thứ cấp điều chỉnh trên diện rộng, trong khi giá sơ cấp nhìn chung vẫn ổn định. Tại khu vực trung tâm Hà Nội và TP. HCM, giá căn hộ chỉ tăng 1% so với quý trước. Diễn biến này cho thấy thị trường đang chịu sức ép từ cả hai phía khi nguồn cung gia tăng, trong khi chi phí vay cao làm suy giảm khả năng mua nhà.
Tín dụng chậm lại, trái phiếu trở thành kênh huy động vốn chủ lực
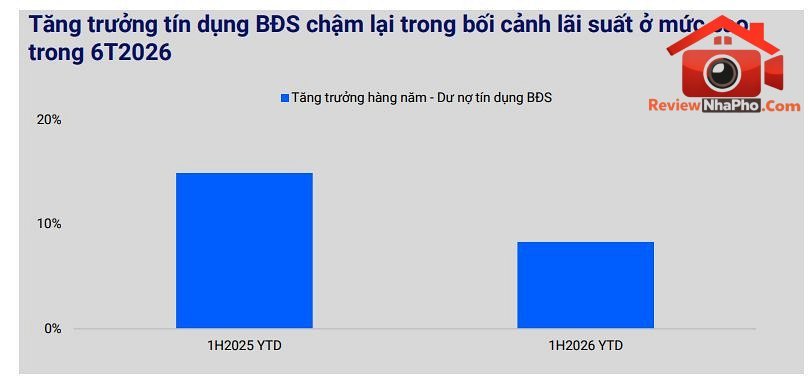
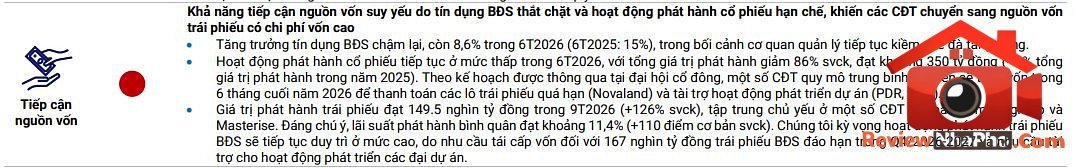
Áp lực thanh khoản của doanh nghiệp bất động sản càng lớn khi các kênh huy động vốn truyền thống gặp khó. Theo VIS Rating, tăng trưởng tín dụng bất động sản trong 6 tháng đầu năm 2026 giảm còn 8,6%, so với mức 15% cùng kỳ năm trước.
Hoạt động phát hành cổ phiếu cũng suy giảm mạnh. Tổng giá trị phát hành trong nửa đầu năm chỉ đạt khoảng 350 tỷ đồng, giảm 86% so với cùng kỳ và tương đương khoảng 3% tổng giá trị phát hành của cả năm 2025. Trong bối cảnh đó, trái phiếu doanh nghiệp trở thành kênh huy động vốn quan trọng hơn. Giá trị phát hành trái phiếu bất động sản đạt khoảng 149.455 tỷ đồng trong 9 tháng đầu năm 2026, tăng 126% so với cùng kỳ. Tuy nhiên, chi phí huy động vốn cũng tăng lên khi lãi suất phát hành bình quân đạt khoảng 11,4%/năm, cao hơn 110 điểm cơ bản so với cùng kỳ năm trước.
Đáng chú ý, áp lực tái cấp vốn vẫn hiện hữu. VIS Rating ước tính khoảng 167.000 tỷ đồng trái phiếu bất động sản sẽ đáo hạn trong giai đoạn từ quý IV/2026 đến năm 2027. Bên cạnh nhu cầu thanh toán các nghĩa vụ đến hạn, doanh nghiệp còn cần vốn để tiếp tục phát triển những dự án quy mô lớn.
Lợi nhuận tăng mạnh nhưng dòng tiền vẫn là điểm yếu
Bức tranh tài chính của các doanh nghiệp bất động sản trong nửa đầu năm 2026 cho thấy sự khác biệt rõ rệt giữa kết quả kinh doanh và khả năng tạo tiền thực tế. Theo VIS Rating, doanh thu và EBITDA của nhóm doanh nghiệp được phân tích lần lượt tăng 89% và 100% so với cùng kỳ, đạt mức cao nhất kể từ năm 2022.
CÓ THỂ BẠN QUAN TÂM
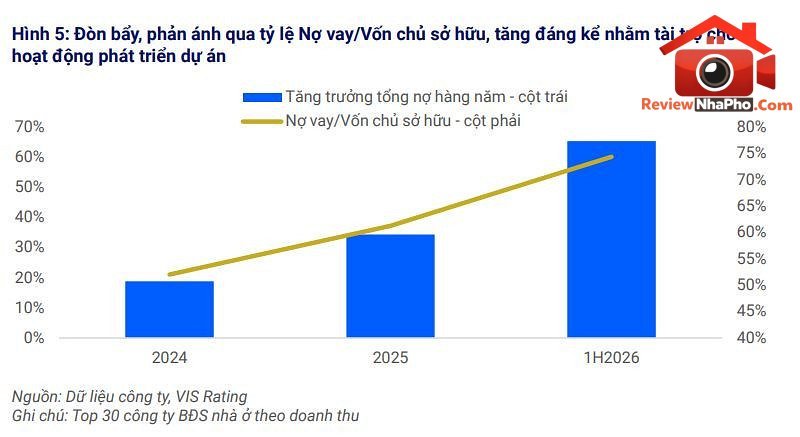
Kết quả tích cực chủ yếu đến từ hoạt động bàn giao mạnh tại các dự án đã mở bán trong giai đoạn 2024-2025. Tuy nhiên, tỷ lệ nợ vay trên vốn chủ sở hữu tăng lên 74% trong 6 tháng đầu năm 2026, cao hơn đáng kể mức bình quân 54% trong giai đoạn 2022–2025. Theo báo cáo, mức tăng này chủ yếu đến từ VHM và Khang Điền, trong bối cảnh nhu cầu vốn phục vụ phát triển dự án gia tăng.
Đáng lo ngại hơn, ngoại trừ VHM, dòng tiền từ hoạt động kinh doanh của phần lớn doanh nghiệp bất động sản niêm yết tiếp tục âm trong nửa đầu năm. VIS Rating nhận định xu hướng này có thể gia tăng từ nửa cuối năm 2026 khi nhu cầu suy yếu hạn chế doanh số bán hàng và làm chậm dòng tiền thu từ người mua nhà.
Doanh nghiệp nhỏ đối mặt rủi ro lớn hơn
Theo đánh giá của VIS Rating, hồ sơ tín nhiệm của ngành bất động sản nhà ở có khả năng suy yếu trong nửa cuối năm 2026, đặc biệt ở nhóm doanh nghiệp quy mô nhỏ và những chủ đầu tư có dự án đình trệ do vướng mắc pháp lý.
Các doanh nghiệp hoạt động chủ yếu trên thị trường thứ cấp và những đơn vị gặp khó khăn trong việc triển khai dự án được đánh giá là đối mặt với rủi ro thanh khoản cao nhất. Trong khi các chủ đầu tư lớn có lợi thế tương đối nhờ kế hoạch bàn giao khả thi và mối quan hệ lâu năm với ngân hàng, thông qua đó có dư địa tái cấp vốn tốt hơn.
Bức tranh mà VIS Rating đưa ra cho nửa cuối năm 2026 vì thế không chỉ là câu chuyện thị trường giao dịch chậm lại. Vấn đề sâu hơn nằm ở khả năng chuyển hóa lợi nhuận thành dòng tiền, mức độ phụ thuộc vào nguồn vốn bên ngoài và năng lực duy trì thanh khoản của từng doanh nghiệp.
Kết luận
REVIEWNHAPHO.COM chia sẻ góc nhìn thực tế về nhà phố, nhà đất sổ đỏ và bất động sản thổ cư, giúp người đọc có thêm dữ liệu trước khi mua, bán hoặc đầu tư.