Áp lực lãi vay thả nổi 13% ảnh hưởng thị trường bất động sản
 admin-bds
Hiện nay, lãi suất vay thả nổi đã lên tới 13 – 15%/năm, tạo ra áp lực không nhỏ cho những người vay mua nhà. Sự tăng lãi suất này đã khiến nhiều hộ gia đình phải đối mặt với việc trả nợ ngân hàng tăng lên, từ khoảng 22 triệu đồng lên 35 – 40 triệu đồng mỗi tháng. Điều này đặc biệt khó khăn trong bối cảnh thị trường bất động sản đang suy yếu, khiến việc bán tài sản để thu hồi vốn trở nên khó khăn hơn bao giờ hết.
Khả năng chống chịu của nhà đầu tư
Theo ông Lê Quốc Kiên, chuyên gia tư vấn tài chính, khả năng chống chịu của nhà đầu tư phụ thuộc rất nhiều vào tình hình tài chính cụ thể của mỗi gia đình. Ví dụ, cùng một thu nhập 60 triệu đồng một tháng, nhưng chi phí sinh hoạt khác nhau có thể làm cho khả năng duy trì khoản vay giữa hai gia đình trở nên khác biệt lớn. Gia đình có chi phí sinh hoạt thấp hơn sẽ dễ dàng hơn trong việc trả nợ và giữ lại khoản tích lũy, trong khi gia đình chi tiêu cao hơn có thể gặp khó khăn lớn hơn.
ĐANG HOT TRONG TUẦN
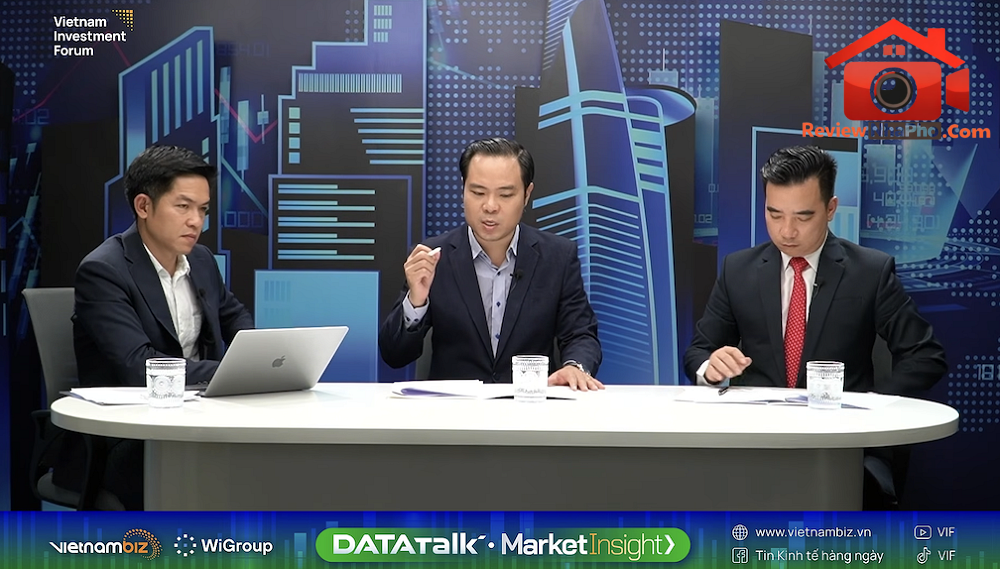
Data Talk | Market Insight với chủ đề Bất động sản khó bán – Giữ tiếp, cắt lỗ hay chờ cơ hội? do Công ty dữ liệu – tài chính WiGroup và VIF đồng sản xuất. (Ảnh: BTC).
Rủi ro trong việc đầu tư bất động sản
Một trong những rủi ro mà nhà đầu tư cần lưu ý là thời gian bán tài sản. Bất động sản không dễ dàng chuyển thành tiền mặt ngay khi cần thiết, điều này khiến cho việc dự trữ tiền mặt trong 6 tháng hoặc hơn có thể không đủ. Ông Kiên khuyến nghị nhà đầu tư nên đánh giá lại các khoản vay của mình và xây dựng kế hoạch tài chính dựa trên mặt bằng lãi suất hiện tại, thay vì lãi suất thấp trong quá khứ.
Kỳ vọng về định giá tài sản
Nhiều nhà đầu tư thường kỳ vọng vào việc định giá lại tài sản để vay thêm tiền, nhưng theo ông Kiên, đây không phải là chiến lược bền vững trong thời điểm hiện tại. Tài sản giữ giá đã là một thành công, và không nên hy vọng các ngân hàng sẽ định giá lại tài sản để có thể vay thêm. Các nhà đầu tư cần tính toán khả năng trả nợ dựa trên dòng tiền hiện tại.
CÓ THỂ BẠN QUAN TÂM
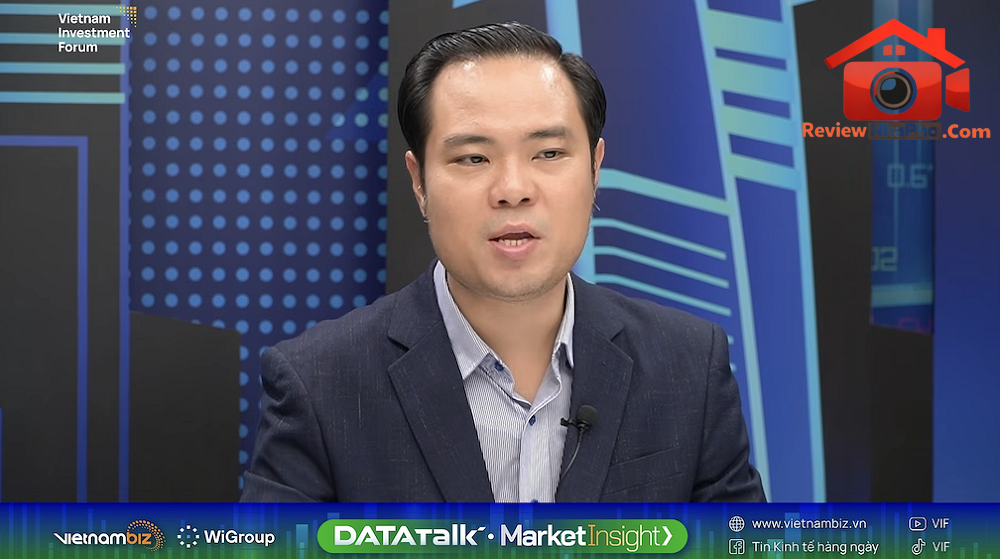
Ông Lê Quốc Kiên, chuyên gia tư vấn tài chính và bất động sản độc lập. (Ảnh: BTC).
Kết luận, trong bối cảnh lãi suất thả nổi cao như hiện nay, nhà đầu tư bất động sản cần phải đánh giá lại khả năng tài chính của bản thân, tập trung vào việc xử lý các nghĩa vụ nợ thay vì hy vọng vào việc giảm giá tài sản hoặc lãi suất trong tương lai. Điều này không chỉ giúp đảm bảo an toàn tài chính mà còn bảo vệ khoản đầu tư.
REVIEWNHAPHO.COM chia sẻ góc nhìn thực tế về nhà phố, nhà đất sổ đỏ và bất động sản thổ cư, giúp người đọc có thêm dữ liệu trước khi mua, bán hoặc đầu tư.