Diễn biến trái chiều tại các nhóm nợ ngân hàng 2026
 admin-bds
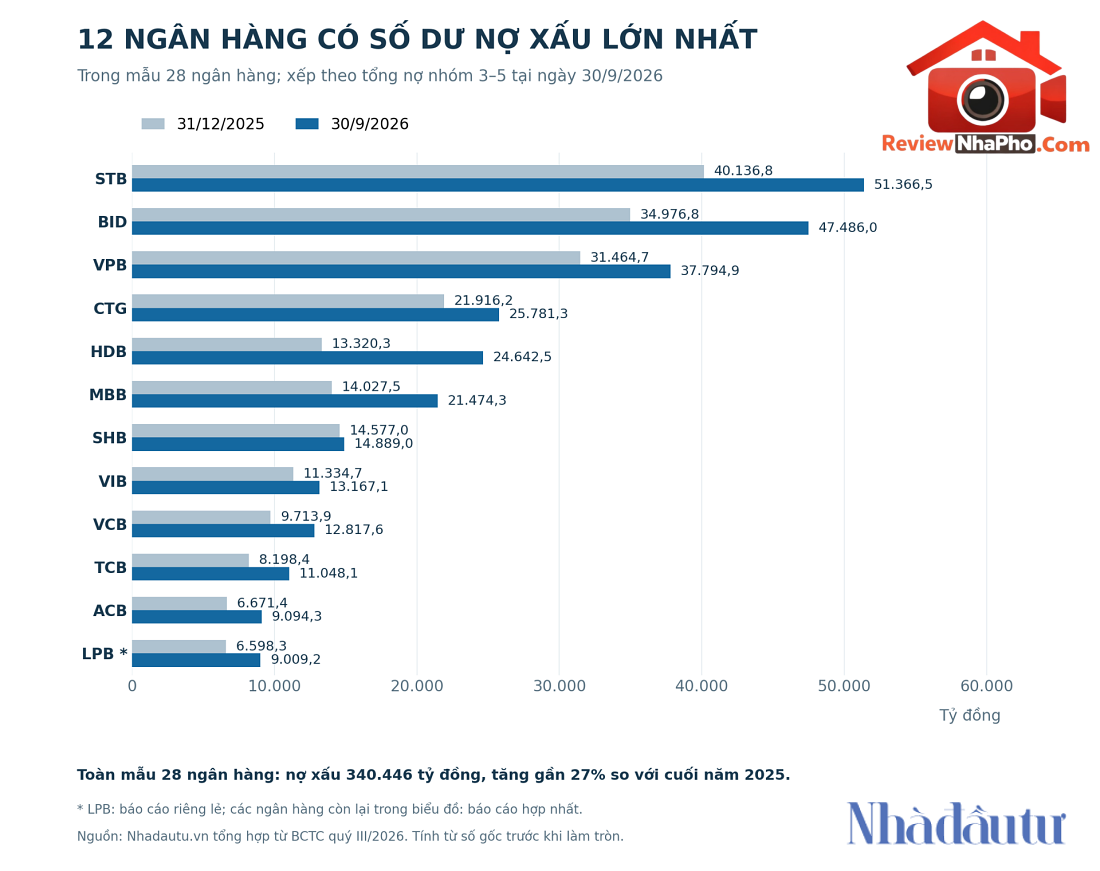
Trong bối cảnh kinh tế hiện nay, nợ xấu là một vấn đề đáng quan tâm của hệ thống ngân hàng Việt Nam. Theo thống kê từ 28 ngân hàng được khảo sát, tổng nợ xấu đã ghi nhận tăng gần 27% trong chín tháng đầu năm 2026, chủ yếu đến từ nợ nhóm 3, trong khi một số ngân hàng đã giảm được nợ nhóm 4 và 5.
Diễn biến nợ xấu và chất lượng tín dụng
Tính đến cuối quý III/2026, tổng nợ xấu tại 28 ngân hàng đạt khoảng 340.446 tỷ đồng, với nợ nhóm 3 chiếm ưu thế, đạt khoảng 101.966 tỷ đồng, tăng 121,8% so với cùng kỳ năm trước. Tỷ trọng của nhóm nợ này trong tổng nợ xấu đã tăng từ 17,1% lên gần 30%. Một số ngân hàng như Sacombank và VietinBank ghi nhận tỷ lệ nợ nhóm 3 tăng cao, tạo ra áp lực lớn lên các chỉ số tài chính.
ĐANG HOT TRONG TUẦN
Tình hình nợ nhóm 4 và 5
Ngược lại, tổng nợ nhóm 4 và 5 cũng đa dạng với sự phân hóa rõ rệt. Trong đó, nợ nhóm 4 tăng 42,7% nhưng nợ nhóm 5 lại giảm 3,2%. Những ngân hàng như Eximbank và VietinBank đã giảm được nợ nhóm 4 và 5, trong khi tổng nợ xấu vẫn ghi nhận xu hướng tăng do nợ nhóm 3 gia tăng.
Chất lượng dự phòng và sức ép lợi nhuận
Dù nguồn dự phòng cũng tăng từ khoảng 220.333 tỷ đồng lên 252.276 tỷ đồng, nhưng mức tăng này không theo kịp sự gia tăng của nợ xấu. Tỷ lệ bao phủ dự phòng so với tổng nợ nhóm 3-5 đã giảm từ 82,2% xuống 74,1%. Chất lượng dự phòng không chỉ phản ánh khả năng xử lý nợ xấu mà còn liên quan đến tài sản đảm bảo và khả năng thu hồi.
CÓ THỂ BẠN QUAN TÂM
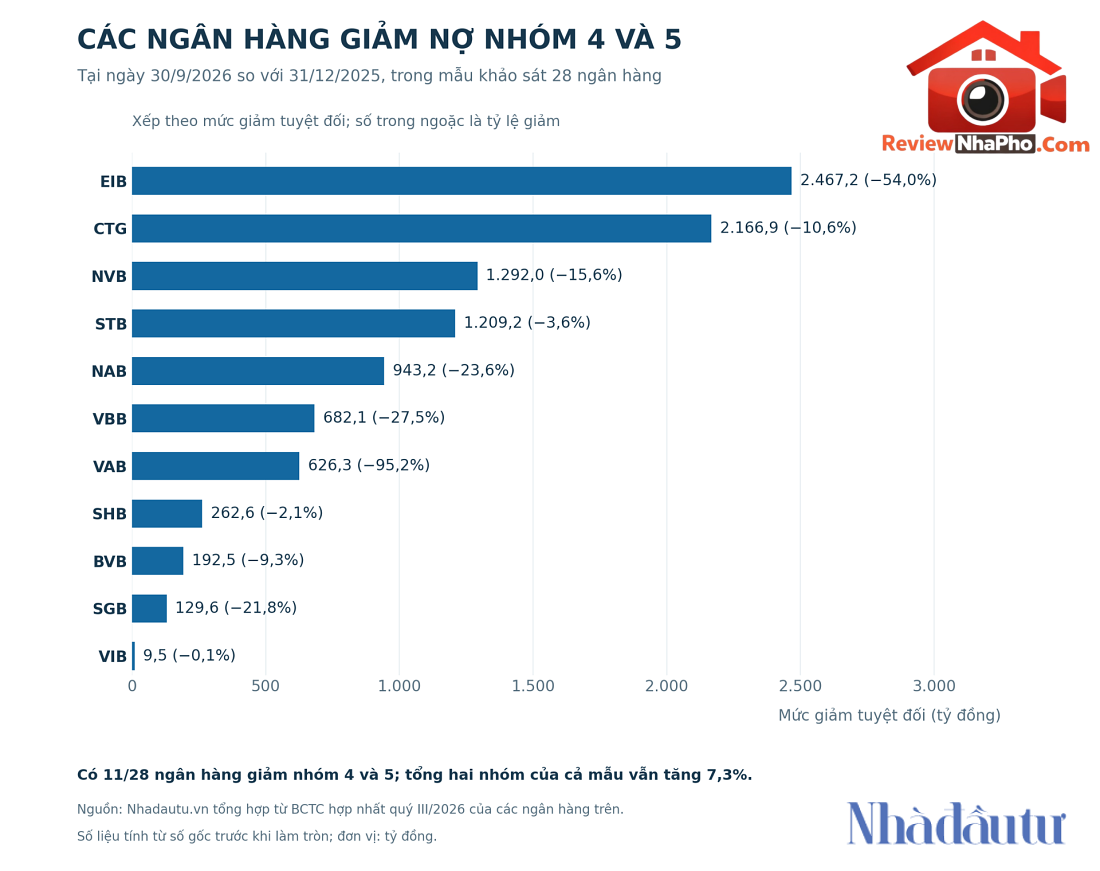
Kết luận, trong khi một số ngân hàng thực hiện thành công việc giảm nợ nhóm 4 và 5, áp lực từ nợ nhóm 3 khiến tổng nợ xấu tiếp tục tăng. Điều này đòi hỏi các ngân hàng cần nỗ lực xử lý nợ xấu hiệu quả hơn, cũng như điều chỉnh chiến lược tín dụng để đảm bảo sự ổn định trong hoạt động kinh doanh.
REVIEWNHAPHO.COM chia sẻ góc nhìn thực tế về nhà phố, nhà đất sổ đỏ và bất động sản thổ cư, giúp người đọc có thêm dữ liệu trước khi mua, bán hoặc đầu tư.